
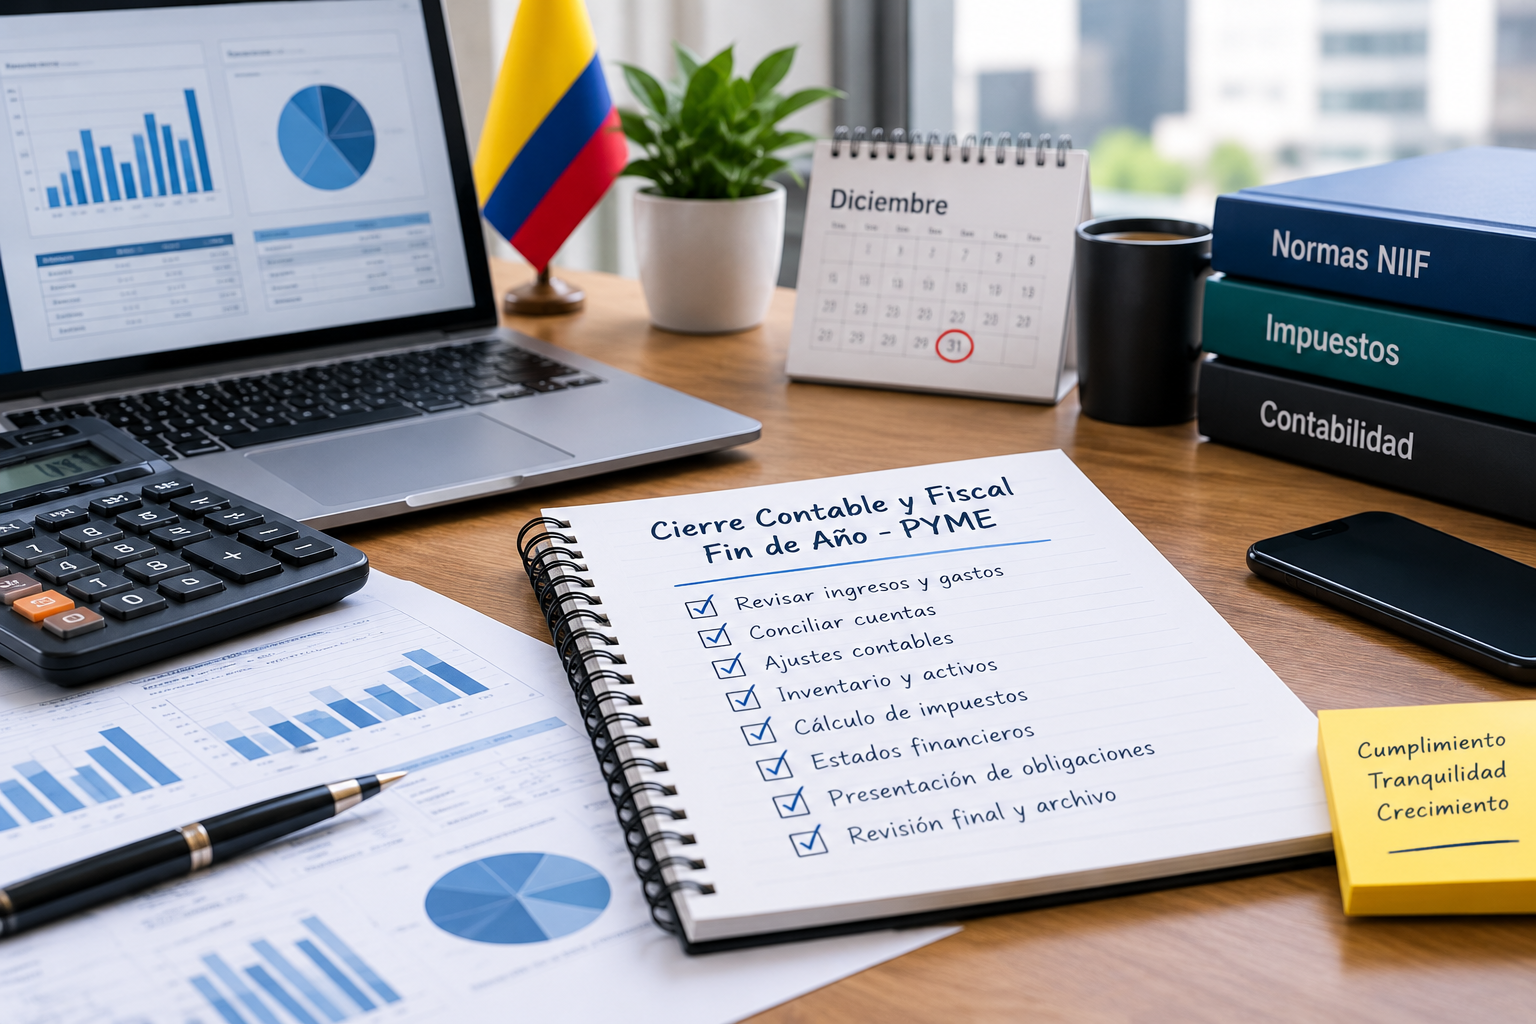
Checklist operativo para el cierre contable y fiscal de fin de año en pymes colombianas
El cierre contable y fiscal de fin de año en una pyme colombiana exige ejecutar un checklist operativo que abarca conciliaciones, revisión de cuentas por cobrar, provisiones y preparación de información exógena. Este proceso debe completarse antes del 31 de diciembre para evitar sanciones de la DIAN y asegurar estados financieros confiables.
¿Qué es el cierre contable y fiscal de fin de año?
El cierre contable y fiscal de fin de año es el proceso mediante el cual una empresa ajusta y consolida sus saldos para emitir estados financieros con corte al 31 de diciembre. Incluye la conciliación de todas las cuentas, el registro de provisiones y la preparación de la información exógena para la DIAN.
En Colombia, este cierre debe alinearse con el marco técnico normativo de información financiera (NIIF para pymes) y con las obligaciones tributarias del Estatuto Tributario. Un cierre mal ejecutado genera sanciones por inexactitud, intereses moratorios y posibles requerimientos especiales.
Checklist operativo paso a paso
1. Conciliaciones bancarias y de cuentas contables
La conciliación bancaria es el primer paso del cierre y consiste en comparar los saldos contables con los extractos bancarios para identificar diferencias. En pymes colombianas, las partidas conciliatorias más comunes son cheques pendientes de cobro, notas crédito no registradas y comisiones bancarias no contabilizadas.
Se deben conciliar todas las cuentas del balance: efectivo, inversiones, cartera, inventarios, propiedad planta y equipo, proveedores, obligaciones financieras y patrimonio. Cada diferencia debe documentarse con su soporte y ajustarse antes del cierre.
2. Revisión de cuentas por cobrar y provisión de cartera
La revisión de cuentas por cobrar permite identificar saldos vencidos y evaluar su recuperabilidad para registrar la provisión de cartera correspondiente. La provisión de cartera es una estimación de las pérdidas esperadas por incobrabilidad y es obligatoria bajo NIIF para pymes.
Se recomienda clasificar la cartera por edades (corriente, 30, 60, 90, 180, 360 días) y aplicar porcentajes de deterioro según la política contable. En Colombia, la DIAN acepta como deducible la provisión de cartera cuando se cumplen los requisitos del artículo 145 del Estatuto Tributario.
3. Provisiones y pasivos estimados
Las provisiones son pasivos estimados que reconocen obligaciones presentes surgidas de eventos pasados, como demandas laborales, garantías o impuestos. En el cierre de fin de año, se deben revisar y ajustar las provisiones por beneficios a empleados (cesantías, intereses, vacaciones) y por obligaciones fiscales.
También se deben estimar los pasivos por impuesto de renta corriente y diferido, aplicando las tarifas vigentes para el año. La provisión por impuesto de renta debe calcularse sobre la renta líquida gravable, considerando las diferencias temporarias y permanentes.
4. Preparación de información exógena
La información exógena es el reporte de datos de terceros que las pymes deben enviar a la DIAN anualmente, con plazos establecidos según el último dígito del NIT. Incluye reportes de pagos, retenciones, IVA descontable, cuentas por cobrar y por pagar, y socios o accionistas.
Para preparar la exógena, se debe validar que los terceros tengan NIT y DV correctos, que los conceptos estén bien mapeados y que los valores coincidan con las declaraciones tributarias. Los errores en la exógena generan sanciones de hasta 15.000 UVT.
5. Cierre de estados financieros y declaraciones
El cierre de estados financieros implica emitir el estado de situación financiera, el estado de resultados, el estado de cambios en el patrimonio y el estado de flujos de efectivo. Estos deben ser aprobados por la asamblea o junta directiva según los estatutos.
Posteriormente, se deben presentar las declaraciones de renta, IVA, retención en la fuente e industria y comercio, según corresponda. La declaración de renta de personas jurídicas vence en abril del año siguiente, pero la preparación inicia en el cierre.
Preguntas frecuentes
¿Cuándo debe iniciar el cierre contable de fin de año?
El cierre contable debe iniciar en noviembre, con la conciliación de cuentas y la revisión de saldos. Esto permite ajustar oportunamente y evitar acumulación de trabajo en diciembre.
¿Qué sanciones tiene no preparar la información exógena?
No preparar o enviar con errores la información exógena genera sanciones de hasta 15.000 UVT, según el artículo 651 del Estatuto Tributario. Además, la DIAN puede requerir la información y aplicar sanciones por no enviar.
¿La provisión de cartera es deducible en renta?
Sí, la provisión de cartera es deducible si se cumplen los requisitos del artículo 145 del Estatuto Tributario: que la cartera tenga más de un año de vencida y que se haya agotado la gestión de cobro.
¿Qué cuentas deben conciliarse obligatoriamente?
Se deben conciliar todas las cuentas del balance, pero son críticas: bancos, cartera, inventarios, proveedores, obligaciones financieras e impuestos. Las diferencias no explicadas pueden distorsionar los estados financieros.
¿Cómo afecta el cierre contable a la declaración de renta?
El cierre contable determina la renta líquida gravable y los pasivos por impuestos. Un cierre con errores puede llevar a declarar menos renta y generar sanciones por inexactitud.
Conclusión
Un checklist operativo para el cierre contable y fiscal de fin de año en pymes colombianas debe incluir conciliaciones, revisión de cartera, provisiones y preparación de exógena. Alarcón Group acompaña a las pymes en cada etapa para asegurar un cierre sin sanciones y con información financiera confiable.